요즘 펫보험 견적 화면을 한 번도 안 열어 본 보호자를 찾기가 더 어려울 만큼, 많은 분이 약관 PDF를 내려받습니다.
그런데 기존질환 면책으로 청구가 거절되는 순간을 겪기 전에는 그 문장이 눈에 잘 안 들어오죠. 게다가 질병 대기 일수와 자기부담금, 고지 질문서가 한 화면에 있으면 어느 줄이 청구를 막는지 가려내기가 꽤 귀찮습니다.
이번 포스팅에서는 그 막힘을 줄이려고, 기존질환과 대기, 자기부담을 나란히 읽는 표와 상담원에 물을 문장을 모아 두었습니다.
표를 기준으로 약관 문장을 같은 칸에 옮겨 보시면, 가입 전 증상으로 청구가 거절되는 범위와 확인할 날짜를 맞춰 보실 수 있을 겁니다.
가입 전 증상, 왜 청구가 안 될까?
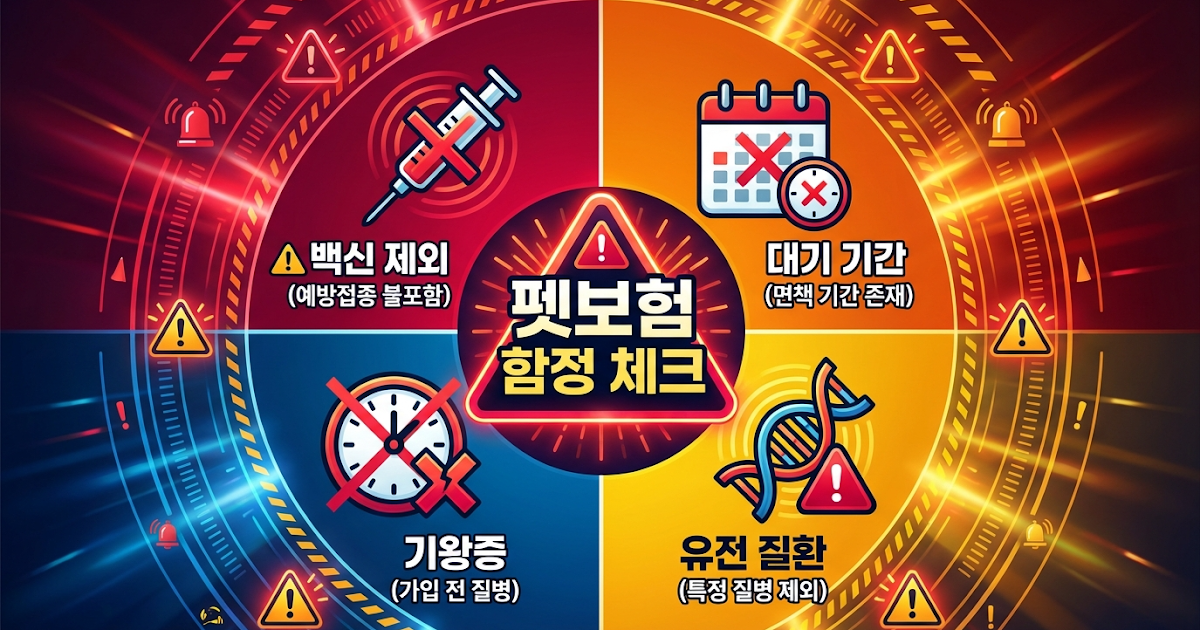
가입 전에 나온 기침이나 절뚝임이 약관상 기존질환으로 잡히면, 그 줄기와 이어진 진료비 청구는 거절될 수 있습니다. 대기기간이 끝났다고 예전 증상까지 자동으로 열리지 않는 상품이 많아, 첫 증상 날짜를 달력에 적는 일이 청구 전에 필요합니다.
청구가 거절됐다는 안내를 받고 약관 PDF를 다시 여는 보호자가 있습니다. 광고에는 수술비가 나온다고 적혀 있는데, 상담원은 가입 전 발생 조항을 먼저 보라고 합니다. 그 간격이 기존질환 면책이 하는 역할이에요.
가령 가입 며칠 전부터 뒷다리를 절던 강아지가 가입 한 달 뒤에 슬개골 수술을 받는 장면이 있습니다. 진단서가 가입 날짜 이후여도, 약관이 증상 발생 시점을 보면 그 수술은 기존질환 줄에 걸릴 수 있습니다. 며칠 기침이 스친 뒤 가입한 고양이라면 호흡기 청구도 같은 쟁점으로 묶일 수 있어요.
그래서 다음으로 약관이 기존질환을 병원 진단명만 보는지, 보호자가 느낀 증상까지 보는지부터 같은 칸에 옮겨야 합니다.
기존질환 면책, 약관은 증상까지 볼까?
가입 전 진단명만 적힌 약관도 있고, 증상 발생과 치료 이력, 검사 이상까지 넓게 쓴 약관도 있습니다. 상품 소개 카드가 아니라 해당 문장 전체를 복사해 두어야 청구 전에 범위가 보입니다.
문서마다 기존질환, 기왕증, 계약 전 질병, 고지 의무 위반이라는 말이 섞입니다. 어떤 약관은 병원 진단서의 병명만 보고, 어떤 약관은 보호자가 인지한 증상 시점까지 봅니다. 슬개골이 의심되어 절뚝인 뒤 가입했다면, 나중에 수술 청구 때 그 파행이 기존질환으로 다뤄질 여지가 있어요.
고지 질문서 답을 대충 넘기면 면책과 해지 이슈가 겹칠 수 있습니다. 질문 문항을 스크린샷으로 남기고, 아래 표의 키워드로 약관 PDF를 검색해 문장을 칸마다 옮겨 보세요.
| 구분 | 약관에서 찾을 키워드 | 보호자 체크 |
|---|---|---|
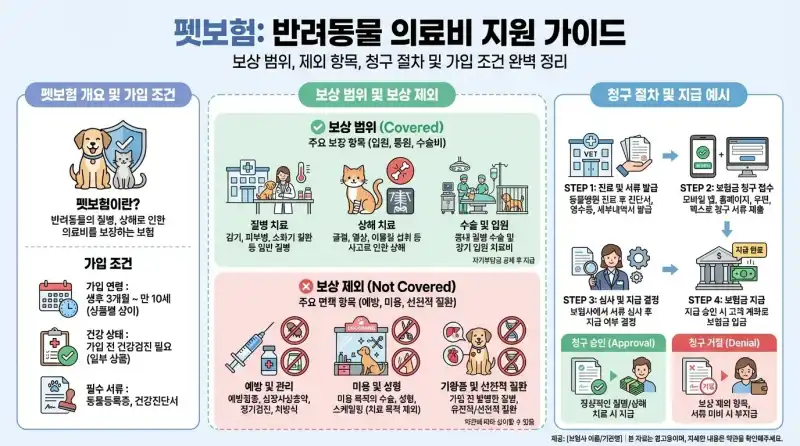
| 기존질환 면책 | 계약 전, 기왕, 이미 발생 | 증상 시작일과 진단일을 달력에 |
| 대기기간 | 대기, 면책기간, 보장 개시 | 담보별 일수를 표로 |
| 자기부담 | 공제, 자기부담금, 비율 | 10만 원 진료 시 체감 계산 |
| 특정 질환 제외 | 슬개골, 피부, 치과, 선천 | 특약 포함 여부 확인 |
| 고지 의무 | 알릴 의무, 질문서 | 답변 사본 보관 |
표를 채워 보면 대기와 기존질환이 같은 말이 아니라는 점이 드러납니다. 그 오해는 다음 질문으로 이어집니다.
대기기간이 끝났는데도 예전 기침은 왜 안 될까?
대기기간 종료와 기존질환 면책은 별개 조항입니다. 질병 대기가 30일로 끝났다고 해서 가입 전에 있던 기침이나 피부 문제까지 자동으로 열리는 상품은 드물고, 증권에서 두 줄을 따로 확인해야 청구 가능 시점이 보입니다.
‘30일만 지나면 다 된다’는 말은 광고나 지인 요약에서 자주 나옵니다. 실제 약관은 보통 계약 후 일정 기간 보장을 열지 않는 대기, 계약 전 이미 있던 질병과 증상을 보상하지 않는 기존질환 면책, 청구 시마다 빼는 자기부담을 따로 둡니다. 세 줄을 한 덩어리로 읽으면 ‘왜 안 되지?’가 반복되죠.
질병 대기 30일, 자기부담 3만 원, 기존질환으로 피부염이 제외된 상품을 예로 들면 이렇습니다. 가입 전후 같은 줄기 피부 문제는 대기가 끝나도 어려울 수 있고, 가입 뒤에 생긴 새로운 상해 통원은 자기부담 이후만 청구 감각이 남아요. 숫자는 예시이며 상품마다 칸 값이 다릅니다.
우리집댕냥병원은 보험을 판매하거나 특정 상품을 권하지 않습니다. 펫보험 비교 도구는 월 보험료와 예상 수술비를 같은 단위로 올려 보는 화면일 뿐, 가입을 권하는 창구가 아닙니다. 대기만 보고 안심하기 전에, 약관 세 줄을 어떤 순서로 대조할지부터 정해 보세요.
약관 세 줄, 어떤 순서로 대조할까?
증권 담보 목록에서 이름을 적고, 해당 담보의 기존질환과 대기 문장을 통째로 복사한 뒤, 자기부담과 한도를 같은 표에 날짜와 나란히 둡니다. 앱 한 줄 요약만 믿으면 정의가 빠지기 쉽습니다.
증권 첫 장에서 주계약과 특약 이름을 그대로 적습니다. 그다음 약관 PDF에서 ‘보상하지 않는 손해’, ‘기존질환’, ‘대기’를 검색해 문장 전체를 복사하세요. 요약 카드에는 담보별 개시일과 기존질환 정의가 잘리지 않는 경우가 많습니다.
고객센터에는 “오늘 기준으로 이 증상과 진단이 있을 때 해당 담보 보장 가능 여부”를 날짜, 상품명과 함께 물어 메모합니다. 모호한 ‘보통은요’ 대신 조항 번호를 남겨 달라고 요청하는 편이 나중에 덜 흔들립니다.
이미 치료가 시작된 상태라면, 보험 비교보다 진료와 현금 버퍼를 먼저 잡아 두는 가구도 있습니다. 숫자는 비교용이며 특정 설계를 고르라고 하지 않습니다. 증상과 가입 타이밍이 겹칠 때는 고지, 면책, 대기가 한꺼번에 걸릴 수 있어요.
혈뇨가 있는 채로 가입하면 무엇이 겹칠까?
혈뇨, 절뚝임, 구토가 있는 채로 급하게 계약을 넣으면 고지와 기존질환, 대기가 한꺼번에 걸려 보험료만 나가는 구간이 길어질 수 있습니다. 응급 처치가 급한 날에는 병원 선택이 보험 비교보다 앞입니다.
안정된 뒤에 약관을 읽을 시간이 생기면, 현재 증상 목록을 종이에 적고 질문서 답변과 일치하는지 확인하세요. 여러 마리를 키우면 한 마리 이력만 넣고 다른 마리를 빼먹는 실수도 납니다. 가족 공유 달력에 고지한 증상과 담보별 개시일을 표시해 두면 청구 시점에 덜 헷갈립니다.
대기 중인 담보로 중성화나 스케일링 같은 선택 처치를 미루는 판단은 상품과 보장 여부에 따라 갈립니다. ‘계약했으니 바로 된다’고 단정하지 마세요. 고지 답을 빠뜨리면 그 위에 또 다른 거절 이유가 쌓일 수 있어, 질문서 사본이 마지막 칸이 됩니다.
고지 질문서를 빠뜨리면 청구가 어떻게 갈릴까?
질문서에 적은 증상과 실제 병원 기록이 어긋나면, 기존질환 면책 위에 고지 의무 위반이 겹쳐 보험금 삭감이나 계약 해지 이슈가 붙을 수 있습니다. 답변 사본과 약관 문장을 같이 보관하는 편이 분쟁 때 도움이 됩니다.
현재 증상, 복용약, 최근 3개월 병원 방문을 한 장에 적었는지부터 봅니다. 질문서 답변 스크린샷이나 PDF를 보관했는지, 기존질환 정의를 약관 문장 그대로 옮겼는지, 상해와 질병, 특약별 대기 개시일을 달력에 썼는지를 이어서 확인하세요.
자기부담과 1일 한도, 연간 한도를 같은 단위로 적고, 치과, 피부, 슬개골처럼 제외되거나 특약으로만 열리는 담보가 있는지도 같은 표에 두세요. 특정 보험사나 설계를 고르라고 하지 않습니다. 공시와 약관 원문이 광고 문장보다 앞섭니다.
- 현재 증상, 복용약, 최근 3개월 병원 방문 목록
- 질문서 답변 스크린샷 또는 PDF
- 기존질환 정의 문장 원문 복사
- 상해, 질병, 특약별 대기 개시일
- 자기부담과 1일, 연간 한도
- 치과, 피부, 슬개골 제외 또는 특약 여부
칸이 채워지면 펫보험 비교 도구에 월 보험료와 예상 수술 1회를 넣어 스스로 맞춰 볼 수 있습니다. 결과는 참고용이며 가입 권유가 아닙니다.
자주 묻는 질문
가입 전에 가볍게 아팠던 것도 기존질환인가요?+
약관 정의에 따릅니다. 진단명만 보는 상품도 있고, 증상과 치료 이력까지 포함하는 상품도 있습니다. 해당 조항 문장과 고지 질문서 답변을 기준으로 보험사에 날짜를 넣어 확인하세요. 개별 심사를 대신하지는 않습니다.
대기가 끝나면 기존질환도 보장이 되나요?+
아닌 경우가 많습니다. 대기 종료는 ‘계약 후 일정 기간이 지났다’는 뜻이고, 기왕증 면책은 ‘계약 전에 있던 줄기’를 따로 막는 줄입니다. 증권과 약관에서 두 조항을 각각 찾아 같은 표에 옮겨 보세요. 고객센터에 조항 번호를 남겨 달라고 하면 나중에 대조하기 쉽습니다.
고지를 빠뜨리면 청구가 어떻게 되나요?+
면책, 계약 해지, 보험금 삭감 같은 약관상 불이익이 붙을 수 있습니다. 이미 계약을 넣었다면 고객센터에 정정이나 추가 고지 절차를 문의하세요. 이 글은 법률 자문이 아니며, 실제 처리는 약관과 보험사 심사에 따릅니다.
기존질환이 있으면 보험을 들지 않는 게 나을까요?+
단정할 수 없습니다. 다른 담보, 상해, 나중에 생기는 질병은 상품마다 다르게 열릴 수 있어요. 월 보험료 총액과 예상 대형 지출을 비교 도구로 같은 단위에 올려 보시고, 가입 여부는 본인 판단입니다. 우리집댕냥병원은 특정 상품을 권하지 않습니다.
출처
- 금융감독원 보험 약관·금융소비자 안내 | 금융감독원
- 보험다모아 등 공시·비교 채널 | 보험다모아
펫보험 기존질환 면책은 대기와 자기부담과 분리해 읽어야 체감 보장이 맞습니다. 우리집댕냥병원은 판매 없이 약관 칸을 맞추는 순서와 비교 도구만 안내하니, 최종 문구는 해당 상품 약관 원문과 공시를 따르세요.