방문당 자기부담 3만을 먼저 빼면 실수령이 그 계산과 어긋나거든요. 또한 비율·정액·한도를 한 산식으로 물어보는 일이 꽤 번거로워요. 아래에서 70퍼센트 앞에 빠지는 칸을 영수증 예시로 풀어 두었어요.
광고 비율과 입금 예상 사이를 칸으로 맞춰 보실 수 있을 거예요. 병원 견적을 항목별로 받아 두시면 비교가 쉬워져요.
기록을 가져가면 병원에서 같은 질문을 반복하지 않아도 돼요.
펫보험 보상비율 자기부담, 보상비율 70퍼센트면 10만 원 진료에 7만이 들어오나?
신규 표준에 가까운 상품은 방문당 최소 자기부담을 먼저 빼고, 남은 금액에 70퍼센트를 곱하는 계산이 많아요. 10만 원이면 3만을 뺀 7만의 70퍼센트라 실수령이 5만 원 전후로 떨어지는 식이 흔하거든요. 약관 산식 원문이 우선이고, 우리집댕냥병원은 가입을 권하지 않아요.
2025년 5월 이후 새로 나온 펫보험은 금융감독원 설계 유의사항에 맞춰 치료비 보장비율을 70퍼센트 이하, 최소 자기부담 3만 원 이상으로 맞춘 사례가 보도됐어요. 예전에 80~90퍼센트를 고르던 선택지가 신규에서는 막힌 경우가 많더라고요.
그래서 광고 문구의 70퍼센트만 기억하면, 소액 진료에서 체감이 더 깎여요. 2025년 개편 이후 갱신형과 자기부담 3만 원을 같이 보면, 비율과 정액이 한 계산에 겹친다는 점이 드러나요.
| 영수증 | 먼저 빠지는 칸 | 남는 계산(예시) |
|---|---|---|
| 7만 원 통원 | 최소 3만 | 4만×70% = 2.8만 추정 |
| 10만 원 통원 | 최소 3만 | 7만×70% = 4.9만 추정 |
| 50만 원 수술 | 최소 3만 후 비율 | 한도 안에서 약 32.9만 추정 |
| 통원 한도 15만 | 비율 적용 후 한도 | 한도를 넘으면 자름 |
| 기존 90% 계약 | 약관 유지 여부 | 갱신 안내장 확인 |
숫자는 상품 약관마다 달라요. 위 칸은 개편 이후 보도된 표준 설계를 보호자가 영수증에 대보기 위한 추정이에요. 확정 지급액은 보험사 보상 담당 확인이 우선이에요.
표의 숫자와 약관 원문을 같은 칸에 옮겨 보면, 광고 문장과 청구 가능 시점이 어긋나는 자리가 보입니다.
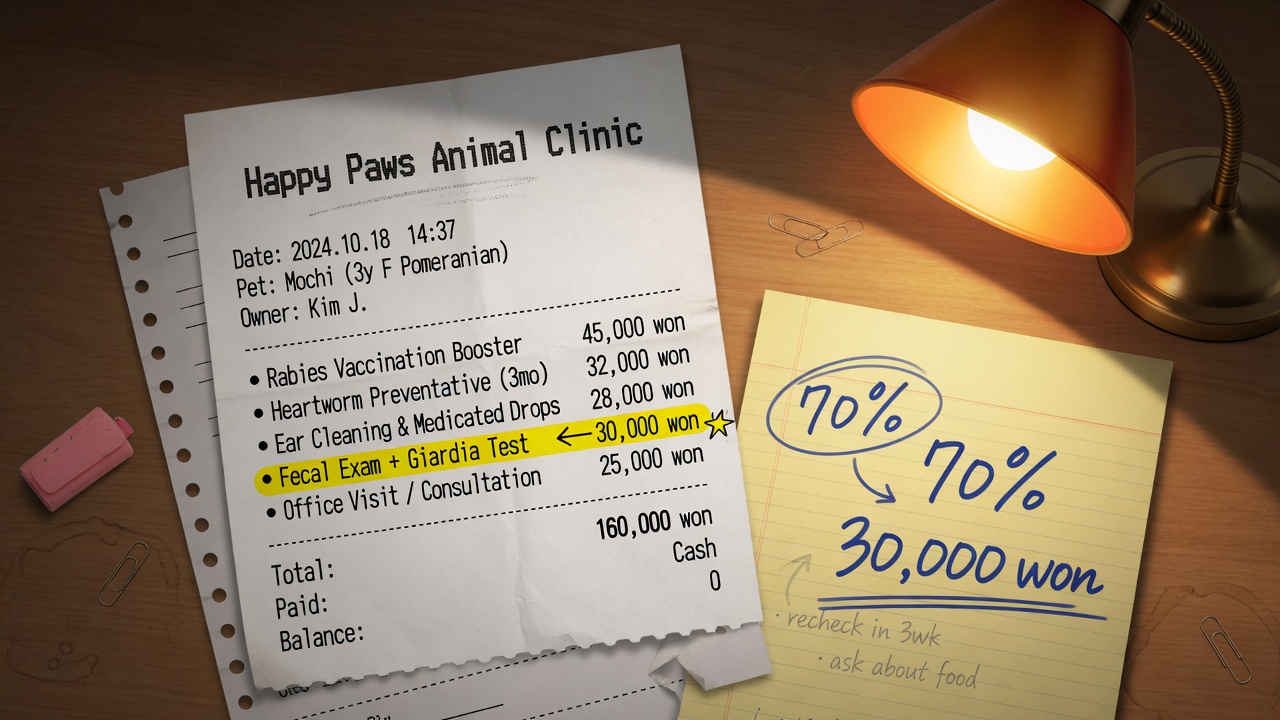
자기부담이랑 비율이랑 한도, 어떤 순서로 깎이나?
흔한 순서는 비급여·면책 제외, 방문당 최소 자기부담, 보상비율, 통원·입원·수술 1회 한도, 연간 한도예요. 순서를 건너뛰고 비율만 곱하면 실수령이 과대 계산돼요. 약관 보상하는 손해 조항의 산식을 그대로 따라가시면 돼요.
면책 항목이 먼저예요. 예방접종, 미용, 건강검진, 가입 전 증상은 비율을 논하기 전에 통째로 빠질 수 있어요. 그다음 최소 3만 원이 방문마다 빠지고, 남은 금액에 70퍼센트가 붙어요.
그 결과가 통원 1일 한도를 넘으면 한도에서 잘려요. 수술 특약이 따로면 통원 한도와 수술 한도를 섞어 곱하지 않으시면 돼요. 연간 한도가 수술을 자르는 방식까지 이어지면, 같은 해 두 번째 고액에서 비율이 무의미해질 수 있어요.
펫보험 보상비율 자기부담, 소액 통원에서 비율이 더 초라해 보이는 이유는?
최소 자기부담이 정액이라, 7만 원 진료는 비율 적용 전 이미 3만이 빠져요. 남은 4만에 70퍼센트를 곱하면 실수령이 3만을 밑돌 수 있어, 소액일수록 체감 비율이 70퍼센트보다 낮아 보여요.
고액 수술에서는 3만 원의 비중이 줄어 70퍼센트가 더 크게 느껴져요. 같은 상품이라도 통원이 잦은 해와 수술이 있는 해의 실익이 달라지는 이유예요. 소액이 잦으면 자기부담 합이 월 보험료를 따라잡을 수 있어, 영수증을 달별로 모아 보는 편이 나아요.
대기기간 안의 진료는 비율과 무관하게 0원이에요. 대기기간 면책 일수를 먼저 걸러야 70퍼센트 계산을 할 자리가 생겨요.
펫보험 보상비율 자기부담, 예전에 고른 90퍼센트 특약은 갱신 때도 남나?
기존 계약은 소급되지 않는다는 안내가 많지만, 갱신 시점에 새 표준 약관으로 바꾸는 회사도 있어요. 안내장의 보장비율, 최소 자기부담, 통원 한도 세 줄을 이전 증권과 나란히 두시면 돼요. 바뀌면 실수령 계산을 처음부터 다시 하시면 돼요.
갱신을 거절당하면 비율 논의 자체가 사라져요. 갱신 거절 사례를 참고해, 고령기와 질병 이력이 안내장에 어떻게 적혔는지 확인해 보시면 돼요. 금융감독원 금융민원(1332)은 부당 거절 상담 보험사로 안내돼요.
우리집댕냥병원은 특정 보험사 유지·해지를 권하지 않아요. 증권과 안내장 원문이 앞서요.
펫보험 보상비율 자기부담, 청구 전에 보험사에 어떤 순서로 물어보면 될까?
이 영수증이 통원인지 수술인지, 최소 자기부담을 먼저 빼는지, 70퍼센트는 그 다음에 곱하는지, 1회 한도와 연간 잔여 한도를 숫자로 물어보면 광고 비율과 입금 갭을 줄일 수 있어요. 포함 범위를 같은 문장으로 맞추지 않으면 두 상품 숫자를 나란히 놓기 어렵더라고요.
동물병원 영수증은 항목이 잘게 쪼개져요. 청구 서류를 항목별로 나눠 달라고 병원에 요청하면, 면책 줄과 보상 줄이 덜 섞여요. 펫보험 비교는 판매가 아니라 질문 목록용이에요.
두 상품을 견줄 때는 비율만 보지 말고 최소 자기부담, 통원 한도, 수술 한도, 연간 한도를 같은 칸에 올리시면 돼요. 비율이 같아도 한도가 다르면 고액에서 달라져요.
펫보험 보상비율 자기부담, 통원 한도와 수술 한도를 한 곱셈에 섞으면 왜 어긋날까요?
비율만 묻지 말고, 자기부담·한도·대기 순서로 같은 영수증을 읽어 달라고 하시면 돼요.
이 영수증이 통원인지 수술인지, 최소 자기부담을 먼저 빼는지, 70퍼센트는 그 다음에 곱하는지, 1회 한도와 연간 잔여 한도를 숫자로 물어보시면 광고 비율과 입금 예상이 달라져요.
구두 답이면 이메일로 한 번 더 받아 두는 편이 분쟁 때 남아요. 우리집댕냥병원은 가입을 권하지 않아요.
통원 한도와 수술 한도를 한 곱셈에 섞지 않으시면 돼요. 특약이 따로면 칸을 나눠 적어두시는 편이 나아요.
대기기간 안의 진료는 비율과 무관하게 0원인 상품이 있어, 산식 질문 전에 개시일을 같이 보시면 돼요.
펫보험 보상비율 70퍼센트, 자주 묻는 질문
10만 원 진료면 7만 원을 받나요?+
신규 표준에 가까운 산식이면 최소 자기부담을 뺀 뒤 70퍼센트를 곱하는 경우가 많아 7만 원보다 낮아질 수 있어요. 약관 산식과 보상 담당 확인이 우선이에요.
기존 90퍼센트 상품도 70퍼센트로 바뀌나요?+
소급되지 않는다는 설명이 많지만 갱신 때 약관이 바뀔 수 있어요. 갱신 안내장의 보장비율 줄을 이전 증권과 대조하시면 돼요.
자기부담 3만 원과 30퍼센트 중 무엇이 먼저인가요?+
상품마다 달라요. 최소 정액을 먼저 빼고 남은 금액에 비율을 적용하는 예시가 보도됐어요. 약관 문장 순서를 그대로 따라가시면 돼요.
어떤 보상비율 상품을 고르면 되나요?+
특정 상품을 추천하지 않아요. 비율, 최소 자기부담, 통원·수술·연간 한도를 같은 표에 올려 약관 원문으로 확인해 보시면 돼요.
출처
- 금융감독원 | 금융감독원
- 금융감독원 금융민원 안내 | 금융감독원
- 손해보험협회 | 손해보험협회
- 대한금융신문 펫보험 설계 유의사항 보도 | 대한금융신문
- 비즈워치 펫보험 개편 보도 | 비즈워치